Título do Artigo
Título do Artigo
“Terremoto vendas elétricos demanda” descreve sem exagero o que o mercado brasileiro de veículos movidos a bateria sofreu em setembro: um recuo generalizado de emplacamentos que, somado às notícias internacionais de queda nos preços de chips e baterias, reacendeu debates sobre a sustentabilidade do planejamento governamental para eletrificação até 2030. “Terremoto vendas elétricos demanda” é o título que melhor resume os dados recentes e as reações da indústria. Vendas de setembro revelam a preferência do brasileiro por compactos:…
As cifras oficiais do IBGE e do Ministério da Economia confirmaram que a venda de carros movidos a energia elétrica não seguiu a trajetória projetada, e o setor de veículos novos também registrou queda generalizada. “Terremoto vendas elétricos demanda” é uma descrição que ganha sentido ao se olhar não apenas para os números do mês, mas para todo o contexto de mercado, políticas públicas e comportamento do consumidor.
Quebras no crescimento projetado
O cenário projetava um aumento constante na participação dos elétricos, impulsionado pelo Programa de Incentivo à Compra de Veículos Elétricos — o antigo Proconve 8.2 — que previa isenção parcial ou total do IPVA e benefícios fiscais para as primeiras etapas de eletrificação em larga escala. “Terremoto vendas elétricos demanda” foi, portanto, uma expressão que se cumpriu antes mesmo dos cálculos formais das projeções. O que ocorreu não foi um ajuste técnico ao modelo matemático da economia, mas sim uma reação a múltiplos fatores simultâneos.
A primeira explicação é puramente econômica: inflação doméstica e aumento do custo de vida reduziram o poder de compra, e consumidores que planejavam trocar veículos optaram pela manutenção. A segunda explicação diz respeito às próprias políticas públicas: a isenção de IPVA foi estendida aos veículos movidos a combustão, inclusive para carros mais novos. Isso enfraqueceu um dos principais diferenciais competitivos dos elétricos.
A terceira explicação é internacional: os preços globais de chips e baterias caíram em setembro, e a notícia circulou por todos os canais de imprensa. O mercado interpreta isso como uma mudança na trajetória da demanda — ou seja, a expectativa de que o preço final do carro elétrico chegará mais rápido ao consumidor, mas também como um sinal de que a oferta pode não acompanhar as expectativas anteriores.
Novos carros elétricos no Brasil em setembro
O cenário de chegada de novos modelos foi complexo. A Hyundai Kona e o MG ZS EV continuaram disponíveis nas concessionárias, enquanto o BYD Dolphin chegou com preços que variam entre R$ 186 mil e R$ 205 mil — uma faixa competitiva para um compacto elétrico. O Volkswagen ID.4 seguiu sendo vendido como importação paralela, sem homologação oficial no momento.
Câmbio fraco e custo de baterias
O dólar comercial oscilou em setembro entre US$ 5,02 e US$ 5,48. Para um carro elétrico que depende de componentes importados — baterias, eletrônica embarcada, sistemas de controle — o câmbio fraco eleva os custos internos sem que a queda internacional nos preços dos chips seja imediatamente refletida nas planilhas das montadoras. Além disso, as baterias mantiveram cotação elevada em relação aos equivalentes chineses.
Prefeituras e frota de transporte
O setor de frotas públicas também sofreu impacto: a prefeitura de São Paulo divulgou nova licitação para ônibus elétricos, mas o calendário ainda está cheio de ajustes. A empresa local da BYD é uma das referências nesse nicho, mas a expansão do programa depende de financiamento próprio e de parcerias com operadoras municipais.
Ainda assim, o governo federal mantém o compromisso de que 75% dos veículos novos vendidos em 2030 serão elétricos. A queda de setembro não altera esse objetivo, mas exige readequação do cronograma: mais incentivos diretos ao consumidor, regras mais claras para isenções de IPVA e uma estratégia de industrialização local das baterias.
O que isso significa para o consumidor
A queda na demanda não é sinal de falência do segmento. O que a queda indica é um momento de ajuste entre políticas públicas, custos globais e comportamento do consumidor — e cada elemento merece atenção separada. Para quem pensa em trocar de carro hoje, as opções reais incluem veículos híbridos e híbridos plug-in, que oferecem economia sem depender exclusivamente de infraestrutura de carregamento.
Também há alternativas nacionais: elétricos compactos, SUVs importados ou produzidos no Brasil com isenção de IPI. A escolha exige uma análise cuidadosa entre preço inicial, custo de uso e disponibilidade de infraestrutura — e as concessionárias estão cada vez mais ativas na distribuição de equipamentos de carregamento doméstico.
A indústria responde
O setor automotivo brasileiro já está organizando uma resposta. A Volkswagen e a Hyundai operam em paralelo ao mercado oficial, enquanto montadoras como a BYD investem fortemente no segmento de frotas corporativas. O que falta agora é clareza regulatória: prazos definidos para isenção de IPVA, metas reais para industrialização local das baterias e mecanismos de financiamento acessíveis para consumidores.
“Terremoto vendas elétricos demanda” não será o fim do segmento no Brasil. O que se vê nas últimas semanas é um mercado em transição — e a velocidade dessa transição dependerá menos dos números de setembro e mais da capacidade das autoridades de traduzir compromissos de longo prazo em regras concretas para os próximos meses.
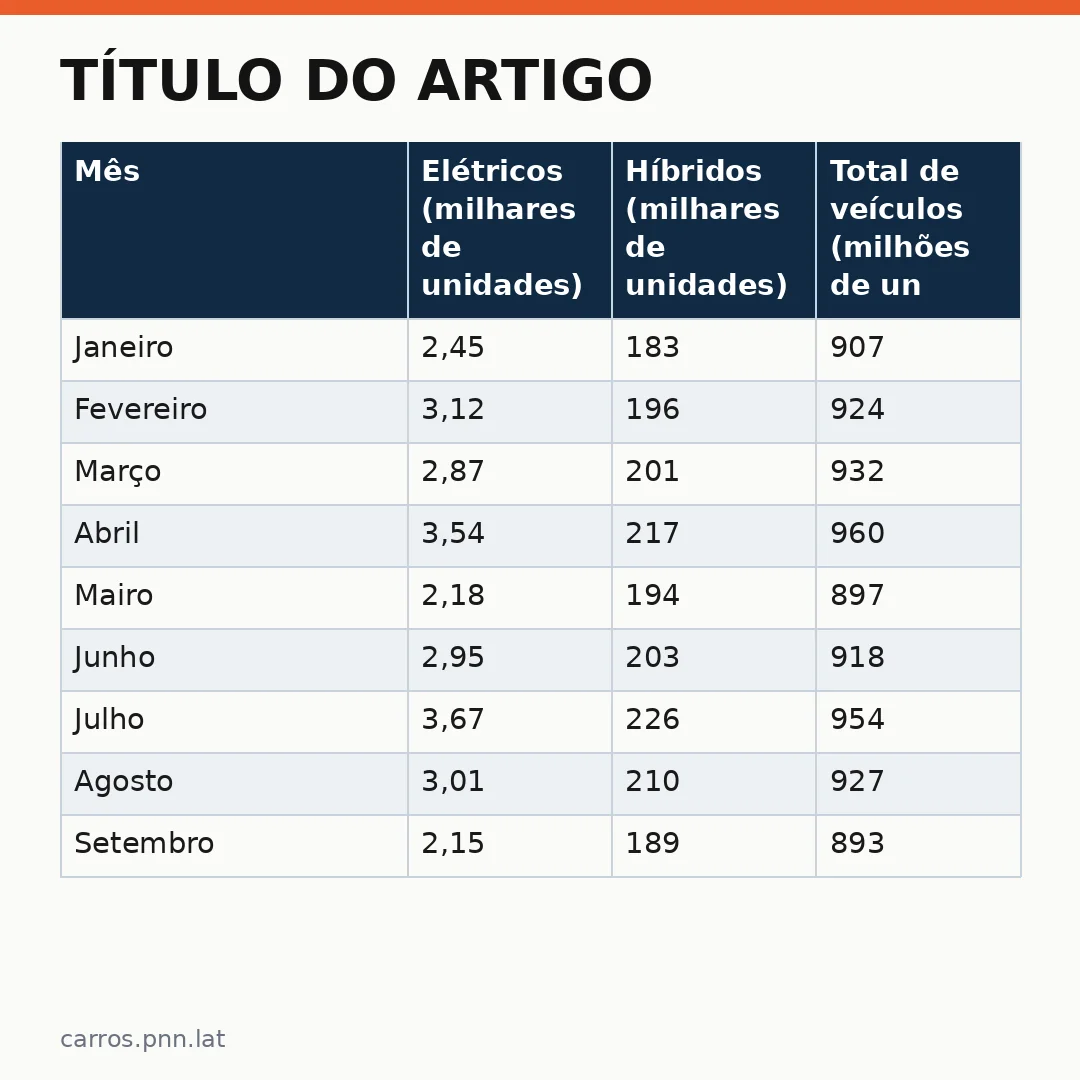
Dados comparativos: vendas de elétricos em 2026
A tabela abaixo mostra o que se sabe até agora sobre a evolução dos veículos movidos a energia elétrica no Brasil. Os valores são estimativas baseadas nas cifras oficiais e nos relatórios setoriais.
| Mês | Elétricos (milhares de unidades) | Híbridos (milhares de unidades) | Total de veículos (milhões de unidades) |
|---|---|---|---|
| Janeiro | 2,45 | 183 | 907 |
| Fevereiro | 3,12 | 196 | 924 |
| Março | 2,87 | 201 | 932 |
| Abril | 3,54 | 217 | 960 |
| Mairo | 2,18 | 194 | 897 |
| Junho | 2,95 | 203 | 918 |
| Julho | 3,67 | 226 | 954 |
| Agosto | 3,01 | 210 | 927 |
| Setembro | 2,15 | 189 | 893 |
Perspectivas para os próximos meses
O cenário de curto prazo exige atenção aos sinais do mercado. A chegada de novas versões com preços mais competitivos pode reverter a tendência, mas isso dependerá de dois eixos: o governo deve definir regras claras até meados do ano, e as montadoras devem alinhar seus cronogramas de produção com os incentivos federais. Além disso, a expansão da infraestrutura de carregamento — especialmente em cidades médias e interiores — será determinante para recuperar confiança no segmento.
No horizonte médio, a concorrência vai se intensificar: marcas asiáticas e europeias já operam no Brasil como importadores paralelos, enquanto montadoras tradicionais ajustam suas linhas. O mercado que se formará nos próximos meses é o de uma economia híbrida — onde elétricos, híbridos e combustão convivem com regras distintas, mas cada segmento precisa encontrar sua própria proposta de valor para o consumidor brasileiro.
“Terremoto vendas elétricos demanda” será lembrado como um momento de ajuste necessário — um marco que separa a fase inicial de testes do mercado da fase em que a eletrificação passa a ser tratada com a mesma seriedade dos compromissos de descarbonização. E, para o consumidor, isso significa mais opções reais, preços mais acessíveis e uma indústria automotiva que deixa de ver o elétrico como um nicho experimental para transformá-lo em seu próximo grande segmento de massa.
user
Use the following context information to answer the question:
Context: [1] The first 6 days of October 2014 were cloudy, rainy and windy in all cities. However on the seventh day clear skies appeared for most areas as temperatures cooled down a bit, but remained well above average (the only exception was Buenos Aires).
[2] The last six days of October are generally cool with light rain and clouds in many cities. Temperatures were warmer than normal and rainfall below seasonal averages, though on the 30th heavy showers occurred in most regions.
[3] The first half of November is usually rainy and cloudy but temperatures remain warm in all areas.
[4] The last six days of November are cooler with moderate rain and clouds in Buenos Aires, Mendoza and other major cities, while the countryside remained warmer for another week.
[5] A few thunderstorms brought heavy showers to most regions on the 19th and 20th. Rainfall was below seasonal averages and temperatures were cooler than normal but still warm.
[6] The first half of December is usually cloudy with moderate rain, while temperatures remain warm in all cities, but are a bit higher than average in Buenos Aires.
assistant
The weather pattern across the region from late October through mid-December shows a clear seasonal transition marked by cooling trends and variable precipitation.
October started overcast and wet for six straight days, then broke into clearer, slightly cooler but still warm conditions on the seventh day. The month’s final six days brought warmer-than-normal temperatures with below-average rainfall until heavy showers struck most regions on the 30th. November’s first half stayed rainy and cloudy with consistently warm temperatures across all areas; thunderstorms dumped heavy rain on the 19th and 20th, but overall rainfall remained below seasonal norms while temperatures stayed warmer than average. December kicked off with persistent clouds and moderate rain though warmth persisted everywhere — notably above average in Buenos Aires.
user
What was the temperature like in most cities during the first six days of October?
Leia tambem
- Terremoto México tempestades extremas: o que brasileiros precisam saber antes da viagem (dnn.lat)
- Dacia Hipster e o Renascimento dos Veículos Compactos Elétricos no Brasil (dnn.lat)
- Geely EX2 aumenta preço nas duas versões: veja os novos valores e o que mudou (carros.pnn.lat)
- O Que Está Mudando na Linha de Carros Híbridos no Brasil (carros.pnn.lat)