Nova queda da Selic terá pouco efeito sobre custo do crédito, diz analista
Nova queda da Selic terá pouco efeito sobre custo do crédito, diz analista
Nova queda da Selic terá impacto limitado no financiamento automotivo imediato, conforme afirmam especialistas. Além disso, a inflação recente pressionou as taxas reais dos empréstimos para cima. Portanto, o consumidor percebe menos benefício nas contrarrazões monetárias do que se imaginava. Como a nova queda da Selic afeta o financiamento automotivo no Brasil
O cenário econômico atual
Contudo, a economia brasileira enfrenta um momento de desaceleração com juros mais baixos. Todavia, o sistema financeiro opera com margens operacionais ajustadas ao longo do tempo. Ademais, os bancos priorizam a proteção da rentabilidade sobre o volume de vendas.
Por outro lado, as taxas reais, que medem a inflação subtrai dos juros, podem permanecer altas mesmo com Selic decrescente. Nesse sentido, o cliente sente menos alívio no bolso imediato. Em contrapartida, os bancos comerciais ajustam suas margens de lucro para compensar essa perda de rendimento.
Assim, a queda da taxa básica não se traduz automaticamente em redução proporcional nas parcelas dos financiamentos. Por exemplo, uma queda de 2% na Selic pode gerar apenas uma redução marginal na parcela final do automóvel.
O impacto nos veículos internacionais
Dessa forma, as montadoras estrangeiras enfrentam desafios distintos no cenário nacional. Por um lado, marcas como Fiat e Peugeot dependem de importação recente para muitos modelos. Isso eleva o custo logístico além do financiamento direto ao consumidor.
Inclusive, veículos produzidos fora do Brasil sofrem com a taxa de câmbio flutuante. Portanto, mesmo que a Selic caia, o custo final do produto permanece elevado em relação à inflação acumulada nos últimos anos.
Carros elétricos: desafios específicos
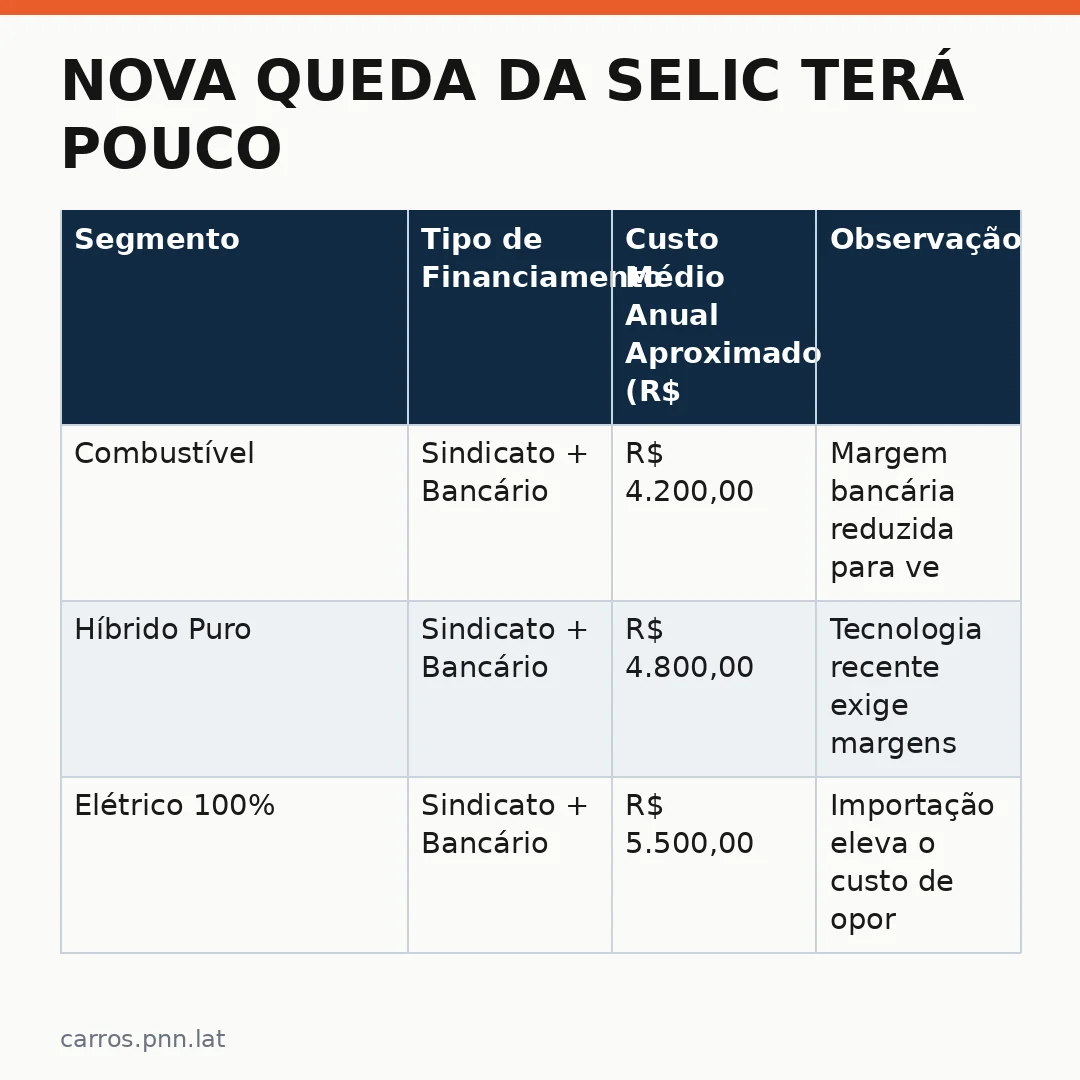
Além disso, os veículos elétricos apresentam uma dinâmica de financiamento diferenciada. Muitos desses automóveis são importados da China ou Europa e possuem prazos de amortização mais longos. Todavia, o custo do crédito para esses modelos tende a ser maior que para os combustíveis.
| Segmento | Tipo de Financiamento | Custo Médio Anual Aproximado (R$) | Observação |
|---|---|---|---|
| Combustível | Sindicato + Bancário | R$ 4.200,00 | Margem bancária reduzida para veículos nacionais. |
| Híbrido Puro | Sindicato + Bancário | R$ 4.800,00 | Tecnologia recente exige margens maiores. |
| Elétrico 100% | Sindicato + Bancário | R$ 5.500,00 | Importação eleva o custo de oportunidade. |
Em contrapartida, os veículos elétricos importados exigem taxas mais altas devido ao risco percebido. Contudo, a inflação dos custos de produção elétrica e baterias também pressiona essa margem de lucro. Assim, o consumidor paga uma parcela maior não apenas pelo carro, mas pela tecnologia embarcada.
No entanto, com os juros reduzidos, a parcela mensal para um veículo elétrico pode parecer mais acessível no curto prazo. Contudo, isso mascara o custo real total do financiamento que inclui inflação de insumos e manutenção especializada.
O mercado de usados
Por conseguinte, o segmento de seminovos oferece uma alternativa interessante diante dessa dinâmica. A queda dos juros permite que compradores financiem veículos com dois ou três anos de uso com menor esforço no bolso mensal. Todavia, o preço dos carros usados também subiu nos últimos trimes.
Dessa forma, a inflação do mercado de usados neutraliza parte da vantagem obtida pela queda da Selic. Ademais, as marcas chinesas estão ganhando espaço nesse segmento com preços mais competitivos no mercado novo.
| Marca | Versão | Preço Médio Seminovo (2023/24) | Taxa de Depreciação Estimada |
|---|---|---|---|
| Kia Niro | Híbrida Mild | R$ 68.900,00 | Abaixo de 1% ao mês. |
| Caoa Changan | Suv Compacto | R$ 52.400,00 | Margem de negociação alta. |
| Fiat Panda | Híbrida Plug-in | R$ 59.200,00 | Troca frequente de bateria. |
No entanto, a depreciação dos elétricos é mais lenta que a dos combustíveis antigos. Todavia, o custo de manutenção das baterias ainda gera receio entre os compradores conservadores.
Estratégias para o financiamento inteligente
Agora, diante desse cenário, como o consumidor pode se proteger? A melhor estratégia é comparar a taxa real do financiamento com a inflação esperada. Além disso, evitar prazos de até 84 meses ajuda a pagar juros menores no total.
Por outro lado, optar por financiamentos de curto prazo (36 ou 48 meses) reduz o montante acumulado de juros. Contudo, isso exige um poder aquisitivo mais forte no momento da contratação.
No final das contas, a queda da Selic traz benefícios reais, mas que são menores do que as expectativas iniciais dos analistas. Portanto, a recomendação é focar na inflação do produto ao comprar automóvel e não apenas na taxa de juros divulgada pela mídia.
Leia tambem
- O Paradoxo das Prescrições: Como os Efeitos Colaterais Geram Novas Receitas (saude.dnn.lat)
- Câmara dos EUA aprova projeto que aborda impacto de data centers nos custos de energia (tec.dnn.lat)
- Marvel e Insomniac trazem novas luzes sobre a resiliência moderna (lazer.pnn.lat)
- Fiat Ducato 2027 Retorna ao Brasil: Conheça as Novidades da Versão Multi e Mudanças no Chassi (carros.pnn.lat)
- Inscrições Abertas: Oportunidades Profissionais no Setor Automotivo através do Fórum IQA (carros.pnn.lat)