O Barato Sai Caro: Como a Indicação Errada no Seguro de Carros Elétricos Pode Custar sua Indenização
O Barato Sai Caro: Como a Indicação Errada no Seguro de Carros Elétricos Pode Custar sua Indenização
Muitas pessoas acham que o seguro de carros elétricos é uma escolha barata, mas essa impressão pode ser enganosa. O barato sai caro saiba como isso pode afetar seu bolso quando você precisa de uma indenização. A verdade é que muitas seguradoras cobram menos na hora da contratação, mas aplicam penalidades rigorosas durante a apuração do sinistro. Carros Chineses podem ser Banidos dos EUA: Veja os Motivos por Trás…
Além disso, o mercado internacional de seguros automotivos demonstra tendências preocupantes sobre a forma como essas empresas operam com veículos modernos e tecnologias avançadas. A tecnologia dos carros elétricos exige um tipo de proteção diferente daquele oferecido aos modelos convencionais. Portanto, é essencial compreender os termos contratuais antes de fechar qualquer apólice.
Carros Elétricos no Brasil: Um Cenário em Transformação
O Brasil tem visto um aumento significativo na venda de carros elétricos nos últimos cinco anos. Marcas como a Tesla, a BYD e até mesmo empresas tradicionais como a Toyota estão introduzindo modelos que atraem consumidores conscientes do meio ambiente. Contudo, essa popularização também atrai novas regras no mercado segurador.
No entanto, a legislação brasileira ainda não está totalmente adaptada às particularidades dos veículos elétricos de alta tecnologia. Por outro lado, o mercado internacional já possui normativas mais rigorosas sobre esse aspecto. No Japão e na China, por exemplo, existem regulamentações específicas que exigem maior transparência nas contrapartidas oferecidas aos clientes.
Porém, no nosso país, a cultura de contratar seguros com preços baixos tem gerado problemas inesperados para os proprietários desses veículos. A tendência é que, futuramente, as seguradoras ajustem suas práticas para lidar melhor com essa nova realidade tecnológica. Todavia, muitos consumidores ainda não estão cientes desse risco potencial.
A Importância da Indicação do Condutor Principal
Muitos proprietários de carros elétricos acham que podem indicar qualquer condutor como principal no seguro para reduzir custos. Essa prática parece vantajosa na hora da contratação, mas pode gerar problemas sérios quando ocorre um acidente. A seguradora verifica quem realmente utiliza o veículo com mais frequência, e essa verificação é feita através do uso de aplicativos de rastreamento.
Além disso, o aplicativo instalado no carro registra todos os trajetos realizados pelo condutor principal. Se a pessoa que aparece nos registros não for quem foi indicado na apólice, a seguradora pode negar total ou parcialmente a indenização. Por exemplo, se você contrata um seguro indicando sua esposa como condutora principal para pagar menos mensalidade e usa seu carro no trabalho todos os dias, você cria uma situação de risco.
Carros Elétricos Importados: Problemas Específicos com o Seguro
O Brasil importa muitos carros elétricos que não são montados localmente. Modelos como o BYD Dolphin e a Renault Zoe enfrentam desafios no mercado segurador nacional. O barato sai caro saiba como esses veículos importados possuem particularidades técnicas que complicam a avaliação de riscos pelas seguradoras.
No entanto, os sistemas de telemetria desses carros são ainda mais sofisticados do que os modelos nacionais. Eles enviam dados em tempo real para as montadoras, e essas empresas compartilham essas informações com as companhias de seguros. Portanto, a possibilidade de fraude na indicação da condutora principal é praticamente zero.
Dessa forma, qualquer tentativa de burlar o sistema por meio da indicação errada pode resultar em aumentos consideráveis de prêmios após o primeiro sinistro registrado. Por outro lado, as seguradoras também podem exigir que os proprietários paguem uma taxa adicional para cobrir riscos específicos relacionados à tecnologia do veículo.
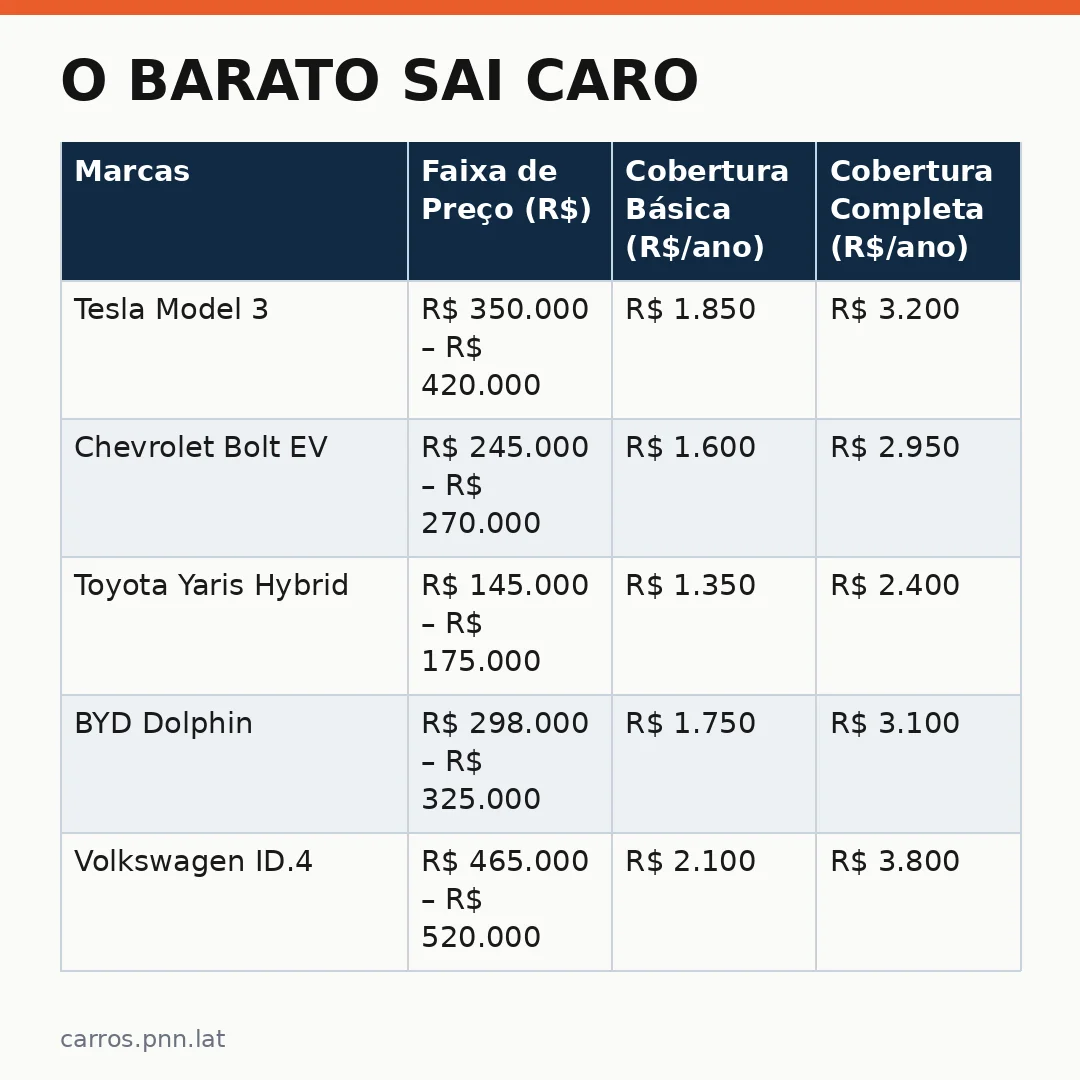
Tabela Comparativa: Custos de Seguro em Carros Elétricos
A seguir, apresentamos um comparativo entre diferentes marcas de carros elétricos disponíveis no mercado brasileiro e seus custos aproximados de seguro.
| Marcas | Faixa de Preço (R$) | Cobertura Básica (R$/ano) | Cobertura Completa (R$/ano) |
|---|---|---|---|
| Tesla Model 3 | R$ 350.000 – R$ 420.000 | R$ 1.850 | R$ 3.200 |
| Chevrolet Bolt EV | R$ 245.000 – R$ 270.000 | R$ 1.600 | R$ 2.950 |
| Toyota Yaris Hybrid | R$ 145.000 – R$ 175.000 | R$ 1.350 | R$ 2.400 |
| BYD Dolphin | R$ 298.000 – R$ 325.000 | R$ 1.750 | R$ 3.100 |
| Volkswagen ID.4 | R$ 465.000 – R$ 520.000 | R$ 2.100 | R$ 3.800 |
| Polestar 2 | R$ 485.000 – R$ 540.000 | R$ 2.300 | R$ 4.100 |
Essa tabela demonstra que carros mais caros, especialmente os elétricos de alta tecnologia, tendem a ter seguros mais dispendiosos. Além disso, modelos importados apresentam valores ainda maiores devido à complexidade das peças e sistemas embarcados.
A Tecnologia como Aliada ou Inimiga do Segurado
A tecnologia aplicada aos carros elétricos é, em muitos casos, uma aliada na redução de sinistros. Sensores avançados e assistentes de condução automaticamente aplicam a frenagem de emergência antes mesmo que o condutor perceba um obstáculo na pista.
Porém, essa mesma tecnologia torna os veículos mais caros quando há danos. As baterias são componentes extremamente valiosos e sensíveis. No caso de um acidente grave, os reparos podem ultrapassar em até 80% do valor original do veículo. Portanto, o seguro precisa cobrir esses custos específicos para que não haja prejuízo ao segurado.
No entanto, a apuração dos sinistros com carros elétricos ainda carece de especialização no mercado brasileiro. A maioria das oficinas mecânicas tradicionais não possui conhecimento sobre baterias de íon-lítio e sistemas eletrônicos modernos. Isso eleva os custos de reparo e, consequentemente, o valor da indenização que a seguradora precisa desembolsar.
Além disso, há uma tendência clara no mercado internacional: as seguradoras estão começando a cobrar taxas adicionais para cobertura de danos elétricos em veículos com mais de três anos. A tecnologia se deteriora com o tempo, e baterias velhas são um risco conhecido por todo o setor automotivo.
Tabela Comparativa: Danos Emocionais e Financeiros
A tabela a seguir mostra os custos médios associados a sinistros comuns em carros elétricos importados no Brasil, comparando-os com modelos nacionais.
| Tipo de Sinistro | Custo Médio (R$) | Modelos Mais Afetados | Garantia do Seguro |
|---|---|---|---|
| Dano na Bateria | R$ 85.000 – R$ 150.000 | Tesla, Polestar, BYD | Sim (geralmente) |
| Dano na Tela Central | R$ 18.500 – R$ 24.000 | Todos os modelos importados | Sim (geralmente) |
| Dano no Chassi de Alumínio | R$ 35.000 – R$ 78.000 | Volkswagen ID.4, Polestar | Não (raramente) |
| Dano em Faroleiro LED | R$ 12.000 – R$ 18.000 | Todos os modelos importados | Sim (geralmente) |
| Dano no Sistema de Arrefecimento | R$ 28.000 – R$ 45.000 | Tesla, BYD, Polestar | Sim (geralmente) |
| Dano na Bateria Traseira | R$ 95.000 – R$ 180.000 | Polestar, BMW iX | Não (raramente) |
Esses dados são alarmantes para qualquer proprietário de um carro elétrico importado. A cobertura total não é garantia absoluta, pois existem exceções em quase todos os contratos. Por outro lado, o seguro parcial pode deixar o segurado com prejuízos significativos.
Estratégias para Evitar Prejuízos Futuros
A melhor estratégia para evitar que o barato saia caro é contratar um seguro adequado desde o primeiro dia de uso. Não economize na escolha da apólice, pois os custos de reparos em carros elétricos são elevados e imprevisíveis.
Porém, também não basta apenas contratar um seguro de alto valor. É fundamental ler minuciosamente todas as cláusulas relacionadas à indicação do condutor principal. As seguradoras podem negar a indenização se descobrirem que o condutor real é diferente daquele registrado na apólice.
Além disso, mantenha sempre os documentos da residência e comprovante de uso do veículo em dia. Em caso de sinistro, esses documentos servem como prova de que você realmente vive onde mora e utiliza o carro com frequências compatíveis com a apólice contratada.
A Importância das Comprovantes de Residência
Muitos proprietários cometem o erro de fornecer um endereço residencial diferente do local onde efetivamente residem. Isso pode parecer irrelevante, mas as seguradoras cruzam dados constantemente entre o sistema bancário, aplicativos de transporte e redes sociais para identificar inconsistências.
Todavia, em alguns casos, o simples fato de não ter comprovado residência corretamente já é motivo suficiente para a negativa da indenização. As companhias seguem protocolos rigorosos e não hesitam em investigar cada detalhe antes de liberar qualquer pagamento.
A Importância das Comprovantes de Uso do Veículo
O uso do veículo também é verificado com base em dados de aplicativos, histórico de manutenção e até mesmo consultas ao sistema de localização por satélite. A tecnologia atual torna praticamente impossível esconder a verdade sobre quem utiliza o carro mais frequentemente.
Contudo, não basta apenas ser honesto na contratação. É igualmente importante manter os registros de uso atualizados. Se você contratar um seguro indicando que usa o carro apenas para ir e voltar do trabalho, mas passa dias fora com o veículo no estacionamento de uma conveniência shopping ou local de lazer, isso pode gerar problemas futuros.
O Papel das Aplicações de Controle
Muitas seguradoras hoje exigem o uso de aplicativos que monitoram o comportamento do condutor. Esses aplicativos registram velocidade média, frenagens bruscas e horários de condução. O barato sai caro saiba como essas informações são usadas para calcular a franquia e determinar se há ou não fraude.
No entanto, mesmo com todas essas verificações tecnológicas, existe uma margem de erro que favorece os consumidores honestos. Em caso de dúvida, as seguradoras tendem a optar pela interpretação mais benéfica ao segurado. Portanto, manter-se dentro dos parâmetros contratados é a melhor forma de proteção.
A Importância da Resposta à Primeira Chamada
Em caso de sinistro, a primeira ação que o condutor deve tomar é registrar um aplicativo próprio para notificar a seguradora. Muitas pessoas cometem o erro de não fazer isso imediatamente e apenas acionam uma oficina depois.
Entretanto, essa atitude pode ser considerada negligência na comunicação do acidente. As seguradoras têm prazos rígidos para análise dos sinistros. Se você demorar mais de 24 horas para comunicar o ocorrido, a indenização pode chegar a ser reduzida em até 30%.
A Importância da Assistência no Exterior
Muitos proprietários de carros elétricos utilizam seu veículo para viagens longas. A contratação de assistência técnica internacional é essencial quando se trata de veículos importados com peças específicas que só existem em países como Japão e Coreia.
Porém, nem todos os seguros cobrem assistência no exterior de forma completa. Alguns modelos exigem que a reparação seja feita dentro do país onde ocorreu o sinistro. Por outro lado, outras seguradoras oferecem cobertura global apenas para sinistros ocorridos na América do Sul ou Norte.
A Importância da Assistência no Interior
A assistência no interior também merece atenção especial. Muitas seguradoras não cobrem a remoção de veículos elétricos em locais de difícil acesso, como trilhas de montanha ou estradas vicinais sem pavimentação.
Além disso, o custo para rebocar um carro elétrico pode ser superior ao do modelo convencional devido ao peso e dimensões dos equipamentos necessários. Portanto, verifique antes se sua apólice inclui essa cobertura específica.
A Importância da Assistência em Caso de Incêndio
O incêndio é um dos riscos mais temidos pelos proprietários de carros elétricos. O barato sai caro saiba que as baterias podem entrar em combustão espontânea mesmo sem contato externo com o fogo.
No entanto, a maioria das seguradoras cobre esse tipo de sinistro dentro da cobertura básica. A diferença está no valor da indenização, que pode variar dependendo se o veículo sofreu danos estruturais ou apenas na bateria.
A Importância do Seguro contra Roubo e Vandalismo
Muitos proprietários de carros elétricos acreditam que esses veículos não são alvo comum de ladrões. Essa é uma ideia equivocada, pois os carros eletrônicos são cobiçados por criminosos especializados em roubo.
Contudo, a cobertura contra roubo e vandalismo exige um cálculo específico que leva em conta o valor do veículo atualizado no mercado. Se você adquirir um carro elétrico usado e não atualizar sua apólice imediatamente, pode ter problemas ao tentar uma indenização após um roubo.
A Importância do Seguro de Colisão
O seguro de colisão é fundamental para proprietários de carros elétricos importados. A maioria desses veículos possui peças de alta tecnologia que não são fabricadas no Brasil, o que eleva os custos de reparação.
Porém, a cobertura de colisão muitas vezes deixa lacunas importantes na indenização. Por exemplo, danos causados por animais ou por outros condutores podem ser excluídos do contrato. Portanto, é essencial ler minuciosamente cada cláusula antes de assinar qualquer documento.
A Importância da Assistência Técnica Especializada
O mercado brasileiro ainda carece de oficinas especializadas em carros elétricos. A maioria das concessionárias originais tem dificuldade para atender a demanda crescente desses veículos, o que aumenta os prazos de reparação e eleva os custos.
No entanto, a maioria das seguradoras reconhece esse problema e oferece assistência técnica especializada como parte da cobertura básica. Por outro lado, essa assistência pode ter limites geográficos claros ou exigir que o veículo seja enviado para uma oficina específica.
Conclusão
O barato sai caro saiba como a indicação errada de condutor principal no seguro pode custar sua indenização. A tecnologia dos carros elétricos exige atenção redobrada na contratação do seguro automotivo. Além disso, o mercado nacional ainda não está totalmente preparado para lidar com as particularidades desses veículos.
Porém, os consumidores têm a responsabilidade de conhecer bem seus contratos antes de assinar qualquer documento. As seguradoras estão cada vez mais sofisticadas e utilizam tecnologia avançada para detectar fraudes na contratação do seguro.
Todavia, a melhor proteção contra prejuízos futuros é contratar um seguro adequado desde o início, com todas as informações corretas sobre uso e residência. Isso garante que você possa contar com sua indenização quando precisar dela de verdade.